在A股煤炭板块中,华阳股份(股票代码600348)是一个常被机构投资者单独拿出来讨论的标的。原因并不复杂:它既不是单纯的动力煤企业,也不属于典型的焦煤阵营,而是国内无烟煤资源储量与产量均居前列的上市公司之一。对于关注煤炭采掘股基本面的投资者而言,理解华阳股份的核心逻辑,需要从资源属性、产品结构和转型节奏三个层面展开。
无烟煤的资源稀缺性决定了估值锚点
无烟煤在煤炭分类中属于变质程度最高的煤种,固定碳含量通常在80%以上,挥发分低于10%,具有热值高、燃烧时无烟、杂质少的物理特征。这一属性使其在民用燃料、化肥造气、高炉喷吹和碳素材料等领域具备不可替代性。据国家统计局及中国煤炭工业协会公开数据,我国无烟煤储量仅占煤炭总储量的约10%左右,且资源分布高度集中于山西、贵州、河南等少数省份,其中山西阳泉、晋城一带的无烟煤以低硫、低灰、高热稳定性著称。
华阳股份的主力矿区正位于阳泉煤田,所属矿井多为优质无烟煤产区。这种资源禀赋带来的直接结果是产品议价能力相对较强——在动力煤价格大幅波动的年份,无烟煤块煤价格通常表现出更强的抗跌性。从个股资料看,公司煤炭产品结构中块煤、末煤、喷吹煤并存,下游客户覆盖电力、冶金、化工等多个行业,收入来源的分散度在一定程度上平滑了单一煤种价格周期的影响。
从煤炭采掘到新材料:转型逻辑的落地检验
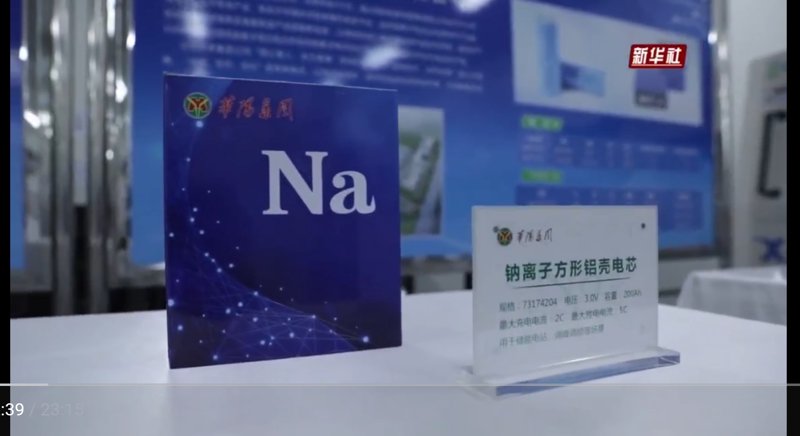
近年来煤炭板块的估值分化,很大程度上取决于企业是否具备清晰的转型叙事。华阳股份提出的方向是向新能源新材料延伸,重点布局钠离子电池正负极材料、高端碳纤维等赛道。这一路径与阳泉无烟煤的煤质特性存在技术关联:无烟煤经过深加工可制备软碳、硬碳类负极材料,属于煤炭清洁高效利用的延伸方向。
需要客观看待的是,新材料业务目前仍处于产能爬坡与市场验证阶段,对上市公司营收和利润的贡献比例有限。从公开披露的经营数据看,煤炭采选与洗选加工依然是华阳股份的绝对主业,原煤产量、商品煤销量和吨煤售价仍是决定业绩的核心变量。对于关注煤炭股的投资者来说,转型题材提供的是估值弹性,而煤炭主业的现金流才是安全边际的来源。这一判断在分析任何一只煤炭采掘股时都适用。
行业周期与个股行情的观察框架
煤炭板块的行情从来不是孤立运行的。港口动力煤价格、电厂日耗、库存天数、进口煤价差等高频指标,构成了判断行业景气度的基础坐标系。无烟煤虽然定价机制相对独立,但仍会受到整体能源价格中枢的牵引。此外,安全生产政策、矿井核定产能变化、长协履约比例等供给端因素,对华阳股份这类资源型企业的影响往往比需求端波动更为直接。
- 供给端关注点:矿井核定产能批复、安全生产检查力度、落后产能退出节奏;
- 需求端关注点:化工行业开工率(影响块煤需求)、钢厂高炉喷吹煤配比、民用取暖季节性采购;
- 财务端关注点:吨煤成本变化、资产负债率、分红比例与现金流覆盖能力。
把这些维度放在一起看,华阳股份的个股资料呈现出较为典型的价值型煤炭股特征:资源基础扎实、产品结构多元、转型方向明确但尚需时间验证。股票行情短期受市场情绪和资金风格影响难免波动,但从中长期视角审视,无烟煤资源的稀缺性和煤炭主业的现金创造能力,构成了这家上市公司基本面分析的起点。对于希望系统研究煤炭板块的投资者,将华阳股份与同类无烟煤、焦煤、动力煤企业进行横向对比,往往比孤立地看单一标的更能看清行业格局与个股定位。